
Seguro viagem vale a pena para praticamente qualquer destino, nacional ou internacional. Uma emergência médica no exterior pode custar dezenas de milhares de dólares sem cobertura. Para viagens fora do Brasil, é proteção indispensável; dentro do país, faz sentido em roteiros remotos ou aventuras com risco maior.
Se você está se perguntando se seguro viagem vale a pena antes de comprar a passagem, a resposta curta é: vale, e muito, especialmente quando você para pra pensar em quanto custa uma internação fora do Brasil.
A gente, Ale e Duda, viaja de motorhome em tempo integral desde 2020, já cruzamos mais de 35 países antes mesmo de sair da América do Sul, e nunca embarcamos sem apólice na mão. Não porque somos paranóicos, mas porque já vimos de perto o que acontece com quem decide economizar nessa linha.
A boa notícia é que contratar um plano decente não precisa ser caro nem complicado. Pela Real Seguros a gente consegue cotar em minutos, comparar coberturas e fechar sem burocracia.
Neste post a gente vai mostrar o que o seguro cobre de verdade, onde ficam as armadilhas do seguro do cartão de crédito, quanto você deve esperar pagar e como escolher o plano certo pro seu roteiro, com base em anos de estrada e muita pesquisa prática.

Seguro viagem vale a pena? A resposta direta para quem viaja de verdade
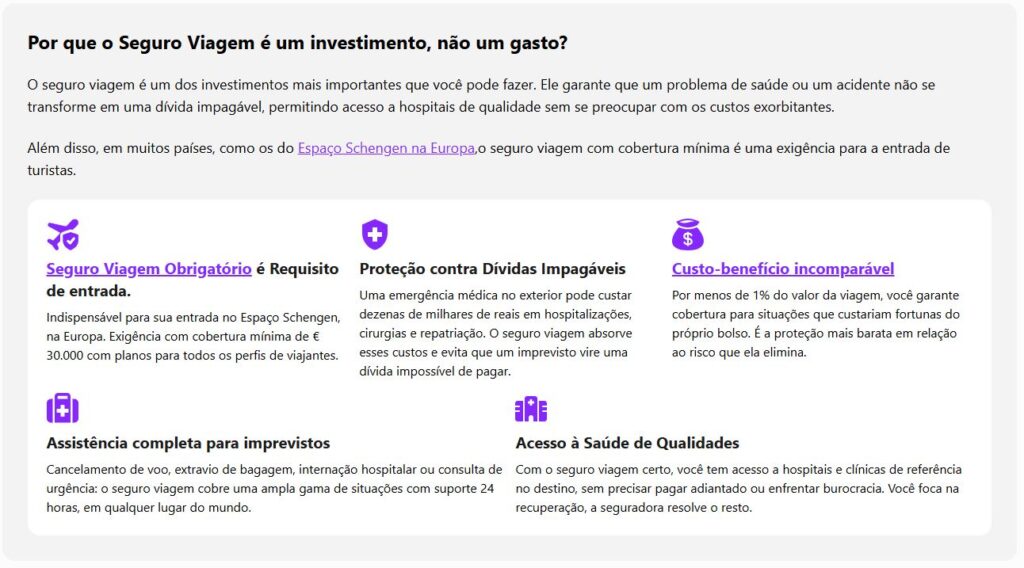
Seguro viagem vale a pena, e a justificativa está nos números: segundo dados da SUSEP, órgão federal que regula o setor no Brasil, uma internação hospitalar básica nos Estados Unidos pode ultrapassar 50 mil dólares. Nenhuma reserva de emergência aguenta isso. O seguro transforma esse risco imprevisível numa mensalidade ou taxa pontual de valor controlado.
A gente entende a tentação de cortar esse custo, principalmente quando a viagem já foi cara. Mas a lógica é simples: você assegura o carro, assegura o apartamento, e não pensa duas vezes. A sua saúde na estrada merece pelo menos o mesmo cuidado.
Prós do seguro viagem:
- Cobre emergências médicas e hospitalização, que podem custar fortunas no exterior
- Protege bagagem extraviada ou roubada
- Garante assistência 24 horas em caso de cancelamento ou atraso de voo
- Oferece repatriação médica ou funerária quando necessário
- Dá paz de espírito real, não só no papel
Contras e limitações que existem:
- Doenças preexistentes geralmente têm cobertura reduzida ou nula
- Esportes de alto risco podem exigir cobertura adicional
- Franquias e carências variam muito entre planos
- O seguro embutido no cartão costuma ter cobertura insuficiente
Quais são os principais benefícios de contratar um seguro viagem?
Os benefícios principais são: cobertura de emergência médica, assistência para cancelamento de voo, reembolso de bagagem e repatriação. Esses quatro itens já justificam o custo do plano na maioria das viagens internacionais.
Além disso, muitos planos incluem assistência jurídica básica, tradução de documentos em emergências e até cobertura para acidentes de esportes, dependendo do pacote escolhido. Para quem viaja com crianças ou idosos, a cobertura médica tem peso ainda maior, já que o risco de uma internação aumenta.
Um detalhe que a maioria ignora: o seguro também cobre o custo de um familiar vir até você em caso de internação prolongada no exterior. Isso não tem preço emocional, e o valor financeiro dessa cobertura sozinho já paga o custo de muitos planos.
Relatos reais: como o seguro viagem fez diferença na prática
A gente conheceu um casal brasileiro nos EUA que precisou acionar o seguro depois de uma queda em trilha no Parque Nacional de Zion. A conta do pronto-socorro americano chegou perto de 18 mil dólares. Com o seguro, eles pagaram a franquia e seguiram viagem.
No nosso caso, já usamos o seguro para consulta médica no Canadá quando o Ale ficou com infecção de ouvido depois de nadar num lago glacial no Alasca, literalmente. O processo foi simples: ligamos para a central 24h, recebemos a lista de clínicas credenciadas e fomos atendidos. Sem desembolso no momento, sem estresse.
Esses relatos não são exceção. São o cotidiano de quem vive na estrada. A pergunta não é se você vai precisar do seguro, mas quando e quanto vai custar se não tiver.
O que é seguro viagem e como ele funciona na prática
Seguro viagem é um contrato de proteção temporária que cobre despesas imprevistas durante uma viagem, da emergência médica ao extravio de bagagem. Você paga uma apólice antes de embarcar e, em caso de sinistro, aciona a seguradora que assume os custos previstos em contrato.
O funcionamento na prática é direto: você compra o plano informando destino, datas e número de viajantes, recebe a apólice digital por e-mail e já está coberto desde o primeiro dia da viagem. Em caso de emergência, liga para a central 24 horas informada na apólice e segue as instruções da seguradora.
O ponto crítico é entender que o seguro não é um cartão de crédito ilimitado. Cada cobertura tem um limite máximo em dólares ou euros, e algumas situações têm carência ou franquia. Ler o contrato antes de fechar não é chato, é necessário.
O que o seguro viagem cobre, e o que fica de fora?
A maioria dos planos cobre emergências médicas, hospitalização, cirurgias de urgência, repatriação médica ou funerária, extravio de bagagem, cancelamento ou atraso de voo e assistência odontológica de urgência. Esses são os itens-padrão que você encontra em praticamente qualquer seguradora regulamentada pela SUSEP.
O que fica de fora, e é aqui que mora o diabo: doenças preexistentes não declaradas, tratamentos eletivos ou estéticos, esportes de aventura sem cobertura adicional contratada, e sinistros causados por consumo de álcool ou drogas. Gravidez acima de 28 semanas também costuma ficar fora dos planos padrão.
Uma dica prática da nossa experiência: se você pratica mergulho, escalada, rafting ou qualquer modalidade com risco elevado, pesquise se o plano tem cobertura para isso ou se é preciso contratar um rider adicional. Muita gente descobre essa limitação na hora errada.
Quais são os tipos de seguro viagem disponíveis no mercado?
Os principais tipos são: plano básico (cobertura médica e bagagem), plano intermediário (inclui cancelamento de voo e assistência jurídica) e plano premium (adiciona esportes, maior limite médico e cobertura para crônicos controlados). Além desses, existem planos anuais para quem viaja com frequência, muito mais econômicos por viagem do que o plano avulso.
Para quem viaja de motorhome ou faz road trips longos, o plano anual faz muito mais sentido. A gente calcula que, com a quantidade de travessias de fronteira que a gente faz num ano, o plano anual sai pelo menos 40% mais barato do que fechar apólice a cada viagem.
Há ainda o seguro para grupos, ideal para viagens em família, e o seguro para estudantes no exterior, com coberturas específicas para quem fica meses fora do Brasil.
Seguro viagem é obrigatório para destinos internacionais?
Depende do destino. Para os países do Espaço Schengen, na Europa, o seguro viagem com cobertura mínima de 30 mil euros é exigência obrigatória para emissão do visto, conforme as regras do bloco europeu. Sem o comprovante da apólice, o visto não sai.
Para outros destinos como EUA, Canadá, México e América Latina em geral, o seguro não é tecnicamente exigido na imigração, mas a ausência de cobertura é um risco enorme dado o custo da saúde nesses países. Cuba é outra exceção: exige seguro com cobertura local no momento da entrada.
A recomendação da gente é clara: trate o seguro como item obrigatório independente do destino. Não porque alguém vai pedir na fronteira, mas porque uma emergência sem cobertura pode virar uma dívida que dura anos.
Seguro viagem nacional também vale a pena contratar
Seguro viagem nacional vale a pena em situações específicas, e essa é uma dúvida que a gente recebe muito, especialmente de quem vai fazer road trip pelo Brasil. A cobertura do SUS existe, mas a qualidade e disponibilidade variam muito dependendo do estado e da distância dos grandes centros.
Para roteiros urbanos curtos com acesso fácil a hospitais, o seguro nacional tem menos peso. Mas para quem vai à Chapada Diamantina, ao Pantanal, à Amazônia, ao Jalapão ou a qualquer destino remoto, a história muda completamente.
Quando faz sentido ter cobertura dentro do Brasil?
Faz sentido contratar seguro nacional quando o roteiro inclui regiões remotas com infraestrutura médica limitada, atividades de aventura como trekking, rapel ou mergulho, ou quando qualquer emergência significaria um translado longo até o hospital mais próximo.
Durante os 22 estados que a gente percorreu de motorhome pelo Brasil em 2021, passamos por trechos onde o posto de saúde mais próximo ficava a mais de duas horas de estrada de terra. Nessas situações, ter cobertura para remoção aérea e transferência hospitalar não é exagero, é bom senso.
Outro cenário que muita gente esquece: o cancelamento de voo nacional. Se você vai pegar uma conexão em Manaus, Belém ou Porto Velho e o voo atrasa ou cai, o custo de hotel e remarcação sai do seu bolso sem seguro. Um plano básico nacional já cobre isso por um valor muito razoável.
O seguro viagem do cartão de crédito realmente protege você?
O seguro do cartão de crédito tem cobertura real, mas limitada, e raramente suficiente para uma emergência grave no exterior. Ele existe, cobre algumas situações e não deve ser completamente ignorado, mas também não deve ser a única proteção que você leva na mala.
A maioria dos cartões premium oferece cobertura de bagagem extraviada e cancelamento de voo quando a passagem foi comprada com aquele cartão. Até aí, funciona. O problema aparece quando o assunto é saúde: os limites de cobertura médica do cartão costumam ser muito menores do que os de um seguro contratado separadamente.
Limitações do seguro embutido no cartão que a maioria ignora
A primeira limitação é a ativação condicional: em muitos cartões, o seguro só vale se você comprou a passagem com aquele cartão específico. Se você usou milhas, parcelou em outro cartão ou comprou por outro meio, a cobertura pode não existir.
A segunda é o teto de cobertura médica. Enquanto um plano de seguro viagem decente para os EUA costuma ter cobertura de 100 mil dólares ou mais em emergências médicas, muitos cartões cobrem valores muito menores, que podem não cobrir nem uma internação de 48 horas num hospital americano.
A terceira e menos óbvia: repatriação. Se você precisar ser transferido de volta ao Brasil por motivo médico, esse custo costuma não estar coberto ou ter limite insuficiente no seguro do cartão. Repatriação aérea médica pode custar entre 20 e 80 mil dólares dependendo do destino e da complexidade.
Esse é o tipo de cenário que justifica a contratação de um plano completo.
Quanto custa um seguro viagem, e como avaliar se o preço vale
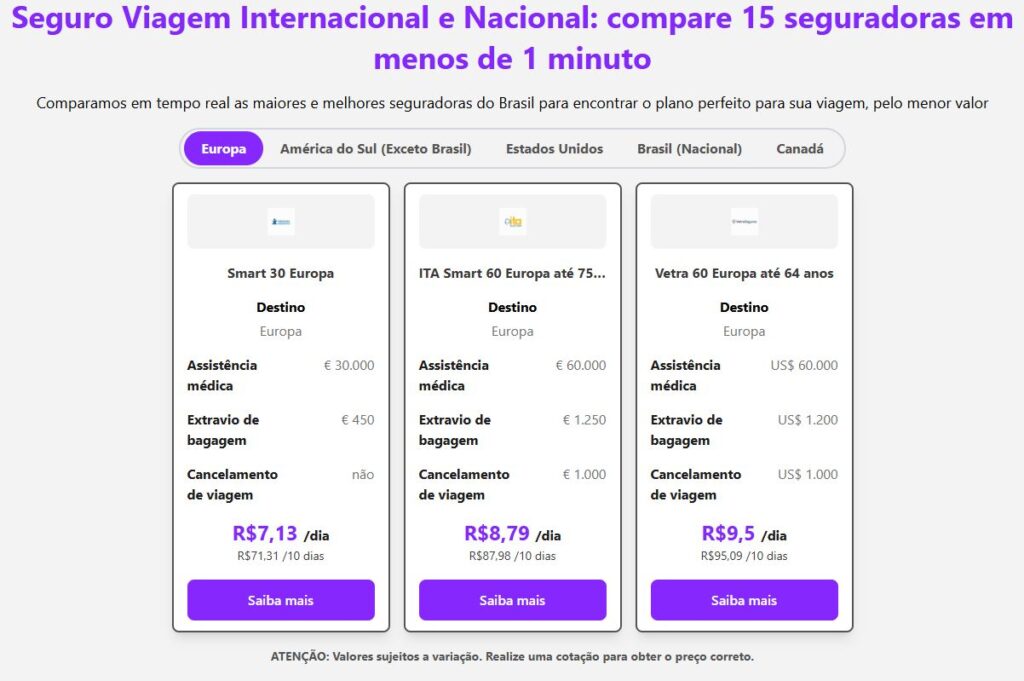
O custo de um seguro viagem varia bastante, mas como referência geral, para uma viagem de 10 dias nos EUA você pode encontrar planos entre R$ 80 e R$ 300, dependendo da cobertura e da seguradora. Para a Europa, valores similares.
Para destinos no Brasil, os planos costumam sair mais baratos, entre R$ 30 e R$ 100 para viagens de uma semana.
A lógica para avaliar se o preço vale é comparar o custo do plano com o custo do pior cenário sem ele. Se uma internação nos EUA custa 50 mil dólares e o seguro custa R$ 200, a matemática não deixa dúvida. Preços podem variar; confirme os valores atuais diretamente na Real Seguros antes de fechar.
O que influencia o valor do seguro viagem?
Quatro fatores principais determinam o preço da apólice: destino, duração, idade do viajante e limite de cobertura médica contratada. Destinos com saúde cara, como EUA, Canadá, Japão e Austrália, geram apólices mais caras do que destinos latino-americanos.
A idade é um fator relevante: viajantes acima de 60 ou 65 anos pagam mais, e algumas seguradoras têm restrições para pessoas acima de 70 ou 80 anos ou exigem questionário de saúde detalhado. Se você viaja com pais ou avós, pesquise isso antes.
O tipo de atividade também pesa. Um plano que inclui cobertura para esportes de aventura, como rapel, mergulho ou ski, custa mais do que o plano padrão. Se você vai fazer uma trilha leve, o plano básico resolve. Se vai para o Himalaia, invista na cobertura certa.
Como usar cupom de desconto e reduzir o custo da apólice
Uma forma prática de reduzir o custo do seguro é usar links de afiliado com desconto, como o da Real Seguros que a gente indica. Além disso, comparar coberturas antes de fechar, em vez de só olhar o preço mais baixo, evita pagar barato por um plano que não te protege quando mais precisa.
Outra estratégia para quem viaja com frequência: o plano anual. Em vez de fechar uma apólice por viagem, você contrata uma cobertura que vale por 12 meses com um teto de dias por viagem. Para quem sai do Brasil mais de três vezes por ano, o plano anual costuma ser mais econômico.
Como escolher e contratar o melhor seguro viagem para o seu roteiro
O melhor seguro viagem para o seu roteiro é aquele que cobre o que você realmente arrisca, no destino que você vai, com o limite médico suficiente para a realidade daquele país. Não existe plano universalmente perfeito; existe o plano certo para cada viagem.
A gente aprendeu isso na prática: quando fomos para os EUA, priorizamos alto limite médico. Quando estávamos na América do Sul, o foco foi em assistência de emergência e translado. Para a Islândia, adicionamos cobertura para esportes porque a trilha no gelo pede isso.
Melhores seguradoras para viagem nacional e internacional
No Brasil, as principais seguradoras do segmento são regulamentadas pela SUSEP e precisam seguir regras mínimas de cobertura. Entre as que a gente usa e recomenda, a Real Seguros se destaca pela facilidade de cotação online e pela variedade de planos, do básico ao premium com cobertura para esportes.
A diferença entre as seguradoras está nos detalhes: limite máximo de cobertura médica, franquias, tempo de resposta da central 24h e clareza nas exclusões do contrato. Uma seguradora com central eficiente faz toda a diferença quando você está com febre em Ushuaia às 2h da manhã, acredite.
Para destinos Schengen, verifique se o plano emite o documento no formato exigido pelo consulado, com cobertura mínima de 30 mil euros e validade para toda a área Schengen. Esse detalhe burocrático é indispensável para o visto.
Passo a passo para contratar o plano certo sem erro
O processo de contratação é simples quando você segue a ordem correta. Aqui vai o caminho que a gente usa antes de cada viagem:
1. Defina o destino e a duração da viagem
Antes de qualquer cotação, tenha claro: para onde vai, por quantos dias, quantas pessoas e se há atividades de risco no roteiro. Esses dados determinam o tipo de plano que você precisa e o valor real da apólice.
Para road trips com múltiplos países, verifique se o plano cobre todos os destinos do roteiro ou se precisa de uma apólice multidestino.
2. Compare coberturas, não apenas preços
O erro mais comum é filtrar só pelo preço mais baixo. Dois planos com o mesmo valor podem ter limites médicos muito diferentes: um com 30 mil dólares de cobertura e outro com 150 mil. Para os EUA, o mínimo recomendado é 100 mil dólares em cobertura médica.
Para Europa, 30 mil euros atendem a exigência do visto, mas planos com mais cobertura existem por pouco a mais.
Use a Real Seguros para cotar e comparar os planos lado a lado. A plataforma permite filtrar por cobertura médica, repatriação e outros itens antes de fechar.
3. Leia as exclusões antes de fechar o plano
As exclusões ficam no contrato completo, não no resumo comercial. Dedique dez minutos para ler a lista de situações não cobertas. Verifique especialmente: doenças preexistentes, esportes praticados, condições de uso de álcool e carências. Quem lê antes não tem surpresa depois, e essa é a diferença entre um seguro útil e um papel bonito na gaveta.
Como acionar o seguro viagem em caso de emergência
Para acionar o seguro viagem, você precisa ligar para a central 24h informada na apólice antes de pagar qualquer despesa médica por conta própria. Essa sequência é fundamental: contato com a seguradora primeiro, atendimento depois. Se você pagar antes e tentar reembolso depois, o processo é mais lento e pode ter restrições.
Guarde o número da central no celular antes de embarcar, não só na apólice em PDF. Em situação de emergência, você não vai querer procurar documento.
O que fazer nas primeiras horas após um imprevisto na viagem?
Nas primeiras horas, siga esta sequência: acalme, documente e comunique. Parece simples, mas o estresse de uma emergência fora do país derruba o raciocínio.
- Ligue para a central 24h da seguradora assim que a situação estabilizar
- Informe seu nome, número da apólice, localização e o que aconteceu
- Siga as orientações da central, incluindo qual hospital ou clínica ir
- Guarde todos os documentos: laudos, notas fiscais, comprovantes de pagamento
- Em caso de extravio de bagagem, registre o BO na companhia aérea antes de sair do aeroporto
Um detalhe que faz diferença: fotografe tudo. Bagagem extraviada, acidentes, receitas médicas. O processo de reembolso ou acionar a cobertura fica muito mais rápido com documentação visual e escrita organizada. A gente sempre cria uma pasta no celular durante cada viagem só para esse tipo de registro.
Não somos corretores de seguro nem consultores de seguros. As informações aqui são baseadas em nossa experiência pessoal na estrada. Para decisões específicas sobre coberturas e apólices, confirme com a seguradora ou um corretor autorizado.
Conclusão
Depois de anos na estrada, rodando desde a Patagônia até o Alasca e agora pela África, a conclusão da gente é a mesma: seguro viagem vale a pena em qualquer roteiro que saia do seu bairro. Não porque o pior vai acontecer, mas porque quando acontece, você quer estar protegido.
A diferença entre uma emergência com seguro e uma sem seguro pode ser a diferença entre voltar pra casa tranquilo ou voltar com uma dívida de anos.
Escolha o plano certo para o seu destino, leia as exclusões, guarde o número da central no celular e embarca. O mundo é grande demais pra ser vivido com medo, e o seguro viagem existe exatamente pra isso: tirar esse medo da equação e deixar você focar no que importa.
A vida acontece fora da sua zona de conforto, e a gente quer que você viva cada pedaço dela sem susto.

Perguntas frequentes
Para viagens nacionais de fim de semana em destinos urbanos com boa infraestrutura médica, o custo-benefício é menor. Para viagens internacionais de qualquer duração ou roteiros nacionais em regiões remotas, a proteção vale mesmo para dois ou três dias. Uma emergência não avisa o tamanho da viagem.
Não de forma completa. O seguro do cartão tem cobertura real para alguns itens, como bagagem e cancelamento de voo, mas os limites de cobertura médica costumam ser insuficientes para uma internação no exterior.
Para a Europa (Schengen), o mínimo exigido para o visto é 30 mil euros. Nos EUA e Canadá, recomendamos pelo menos 100 mil dólares em cobertura médica, dado o custo da saúde nesses países. Para destinos latino-americanos, planos com 30 a 50 mil dólares já atendem a maioria dos cenários.
Depende do plano e da seguradora. Alguns planos premium aceitam condições crônicas controladas mediante declaração e questionário de saúde. Declare sempre as condições existentes ao contratar; omitir pode anular a apólice.
Contrate assim que confirmar passagem e acomodação. Alguns planos têm cobertura para cancelamento de viagem antes mesmo do embarque, e essa proteção só vale se você contratou o seguro antes do imprevisto acontecer.
Os planos básicos geralmente não cobrem atividades de risco elevado como escalada, mergulho com cilindro, rafting ou ski. Para esses casos, é necessário contratar um plano específico para esportes ou um adicional de cobertura aventura. Confirme quais atividades estão cobertas antes de assinar o contrato.
