Wise ou C6 Conta Global: as duas são confiáveis e regulamentadas pelo Banco Central do Brasil. A Wise se destaca em câmbio transparente, cobertura em 40+ moedas e recebimento do exterior. A C6 Conta Global ganha em rendimento automático sobre saldo em dólar. Para viagens longas e variadas, usar as duas em paralelo é a estratégia mais eficiente.
Se você está pesquisando Wise ou C6 Conta Global e não sabe qual abrir antes da próxima viagem, essa dúvida faz todo sentido: as duas parecem parecidas na propaganda, mas funcionam de formas bem diferentes na prática.
E a escolha errada pode custar caro, especialmente agora que as alíquotas de IOF mudaram e muita informação que circula na internet ainda está desatualizada.
A gente é o Ale e a Duda, o casal por trás do Get Outside. Saímos da advocacia em São Paulo em 2019, três motorhomes depois já rodamos de Ushuaia ao Alasca, cruzamos Europa e Islândia e exploramos mais de 14 países na África.
Contas internacionais não são assunto de blog para nós: são o dia a dia de quem precisa pagar combustível no Botswana, receber transferência do Brasil no Canadá e segurar saldo em dólar sem ver ele derreter. Essa experiência real é o que você encontra aqui.
Ao longo do texto a gente compara taxas, IOF atualizado, câmbio, saques, rendimento e usabilidade das duas contas com dados de quem já usou em campo, não com o que cada banco promete no site. Ao final você sabe qual escolher para o seu perfil, ou se, como a gente, faz mais sentido usar as duas com funções diferentes.
Wise ou C6 Conta Global: o que cada uma oferece de verdade
O que cada conta entrega em uma linha
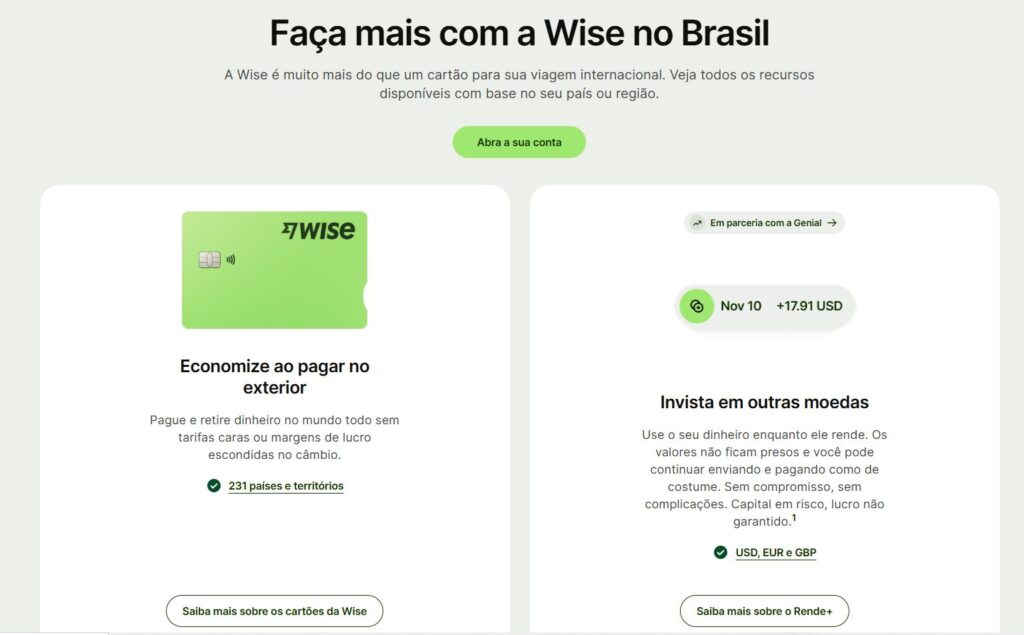
A Wise é uma conta multimoeda britânica que converte usando a taxa do meio do mercado, o câmbio interbancário real, e cobra uma taxa fixa e transparente por conversão. A C6 Conta Global é uma conta em dólar vinculada ao C6 Bank, com cartão físico, rendimento automático sobre saldo em dólar e câmbio próprio do banco.
As duas permitem gastar no exterior sem o IOF de cartão de crédito convencional, mas chegam a esse resultado por caminhos diferentes. A Wise atua como instituição de pagamento regulamentada em múltiplos países; a C6 Conta Global opera dentro do ecossistema do C6 Bank, regulamentado pelo Banco Central do Brasil.
| Critério | Wise | C6 Conta Global |
|---|---|---|
| Moedas disponíveis | 40+ moedas | Principalmente USD |
| Câmbio | Taxa interbancária + taxa fixa | Câmbio próprio do C6 |
| IOF na conversão de real | 1,1% | 1,1% |
| Rendimento sobre saldo | Não (para usuários BR) | Sim, via C6 Rende+ |
| Cartão físico | Sim (débito) | Sim (débito) |
| Conta bancária local no exterior | Sim (EUA, UK, UE) | Não |
| Integração com banco brasileiro | Parcial | Total (C6 Bank) |
Para qual perfil de viajante cada uma faz mais sentido?
A Wise faz mais sentido para quem viaja para destinos variados como Europa, Ásia e Oceânia, precisa receber pagamentos de clientes no exterior ou quer manter saldo em várias moedas ao mesmo tempo. Se você é nômade digital que recebe em euro ou libra e quer converter o mínimo possível, a Wise é difícil de bater.
A C6 Conta Global funciona melhor para quem viaja principalmente para os EUA e Américas, já é cliente C6 e quer uma solução integrada com a conta corrente brasileira, ou para quem quer deixar dólar rendendo enquanto planeja a próxima viagem. O rendimento automático é um diferencial real para quem mantém saldo guardado por semanas ou meses.
Para o estilo de vida que a gente leva na estrada, com meses em um único continente antes de mudar de região, a combinação das duas costuma ser a jogada mais inteligente. A gente detalha essa lógica no veredicto final.
IOF atualizado: quanto cada conta cobra de verdade
Antes de comparar as duas contas, vale corrigir uma informação que ainda circula muito errada por aí: o IOF não é mais 6,38% sobre gastos internacionais. As alíquotas mudaram, e entender isso é essencial para calcular o custo real de qualquer conta internacional.
Quais são as alíquotas de IOF vigentes para quem viaja?
Segundo o Banco Central do Brasil, as alíquotas de IOF aplicáveis em 2026 são as seguintes para os contextos mais comuns de quem viaja:
- Cartão de crédito e compras internacionais: 3,5% sobre gastos no exterior ou compras em sites estrangeiros
- Compra ou venda de moeda estrangeira em espécie: 1,1%
- Remessa de reais para conta em moeda estrangeira (como Wise e C6 Conta Global): 1,1%
- Empréstimos e financiamentos para pessoa física: 0,38% fixo mais 0,0082% ao dia
- Seguros: varia de 0,38% (seguro de vida) a 7,38% (seguro de bens)
Na prática, isso significa que tanto a Wise quanto a C6 Conta Global cobram 1,1% de IOF na remessa de reais, e não 6,38%. Esse percentual maior ainda incide em cartões de crédito convencionais usados no exterior.
A economia real ao usar contas de débito internacional em vez de cartão de crédito comum caiu, mas continua existindo, especialmente somada à diferença de câmbio.
Wise e C6 Conta Global cobram o mesmo IOF?
Sim, as duas cobram 1,1% de IOF na conversão de reais para moeda estrangeira, seguindo a alíquota atual para operações de câmbio de turismo definida pelo Banco Central do Brasil. Nesse ponto, as duas estão empatadas.
A diferença de custo real entre elas está na taxa de conversão e no spread cambial, não no IOF. É aí que a Wise e a C6 Conta Global se separam de verdade, e é o que a gente analisa na próxima seção.
Não somos consultores financeiros. O que compartilhamos aqui é a nossa experiência real na estrada. Para decisões financeiras, procure um profissional habilitado.
Comparativo direto: taxas, câmbio e custos reais
A diferença de custo entre Wise e C6 Conta Global depende de como você usa, do valor que converte e da moeda de destino. Não existe uma ‘mais barata’ universal. O que existe é uma mais transparente, e isso importa muito na hora de planejar.
Como funciona o câmbio da Wise versus o câmbio da C6 Conta Global
A Wise usa a taxa do meio do mercado, o câmbio interbancário de referência. Você vê exatamente quanto vai pagar antes de confirmar a operação: a taxa, a porcentagem cobrada e o valor final separados. Essa transparência é o maior diferencial operacional da Wise e o que mais faz diferença para quem converte valores maiores.
A C6 Conta Global usa um câmbio próprio definido pelo banco, parecido com o que outros bancos brasileiros praticam. A taxa não é tão ruim quanto a de um cartão de crédito convencional, mas o spread não fica explícito da mesma forma.
A dica prática: se você vai converter um valor relevante, simule nas duas plataformas no mesmo momento e compare o valor final que vai cair na conta. Essa comparação ao vivo vale mais do que qualquer tabela estática, porque taxas mudam diariamente.
Qual das duas cobra menos na taxa de conversão?
O spread cambial da C6 Conta Global não é publicado com o mesmo nível de detalhe: o banco aplica um câmbio próprio que pode estar alguns pontos acima do câmbio interbancário.
Na prática, para conversões maiores, acima de R$ 2.000, a Wise tende a sair mais barata porque a vantagem do câmbio interbancário supera a taxa cobrada. Para valores menores e frequentes, a diferença diminui e pode não justificar a complexidade de gerenciar uma conta extra.
Confirme sempre as condições atuais nos aplicativos das duas instituições antes de converter, porque taxas mudam e qualquer número fixo aqui pode estar desatualizado.
Saque em caixa eletrônico no exterior: qual sai mais barato?
A Wise oferece dois saques gratuitos por mês até o equivalente a 200 GBP (ou o equivalente em outras moedas), e cobra taxa fixa mais percentual acima desse limite. A C6 Conta Global cobra uma taxa por saque em caixas fora da rede parceira, e o valor varia conforme o terminal.
Para quem viaja em destinos onde dinheiro físico ainda é o padrão, como muitas partes da África, América Central rural ou mercados locais na Ásia, a franquia gratuita da Wise é uma vantagem concreta. A gente viveu isso na Guatemala e no Panamá em 2024: caixa eletrônico era frequente, mas as taxas da rede local já comiam uma parte significativa.
Confirme os limites e taxas de saque atuais diretamente nos aplicativos das duas antes de viajar, porque esses valores são revisados periodicamente.
Rendimento sobre saldo em dólar: vantagem real ou marketing?
Esse é um ponto que poucos comparativos cobrem direito, e é onde a C6 Conta Global tem uma vantagem real e concreta sobre a Wise para quem mantém saldo em dólar por períodos mais longos.
C6 Rende+: como funciona e quanto rende na prática
O C6 Rende+ é o mecanismo de rendimento automático da C6 Conta Global: o saldo em dólar parado na conta rende sem que você precise aplicar manualmente. Segundo o C6 Bank, o rendimento segue a taxa dos Fed Funds, a taxa básica de juros americana definida pelo Federal Reserve dos EUA, que ficou acima de 5% ao ano em 2023 e 2024 antes de iniciar um ciclo de cortes.
Na prática, quem deixou dólares na C6 Conta Global esperando a próxima viagem viu o saldo crescer sem fazer nada. Para quem guarda dólar como reserva de viagem ou como proteção cambial, isso é uma vantagem que a Wise simplesmente não oferece para usuários brasileiros.
Uma ressalva honesta: rendimento passado não garante rendimento futuro, e a taxa dos Fed Funds pode continuar caindo. A gente não trata isso como investimento, e sim como um bônus de quem já ia manter dólar na conta de qualquer forma. Não somos consultores financeiros; para decisões de alocação de capital, procure um profissional.
A Wise rende juros sobre saldo em moeda estrangeira?
A Wise não oferece rendimento automático sobre saldo em moeda estrangeira para usuários brasileiros com a mesma estrutura do C6 Rende+. Em alguns países, como o Reino Unido, a Wise oferece produtos de rendimento opcionais, mas essa funcionalidade ainda não está disponível da mesma forma para contas abertas no Brasil.
Se você mantém dólar parado por semanas ou meses esperando a próxima viagem, esse ponto pesa claramente a favor da C6 Conta Global. Se você converte e gasta rapidamente, o rendimento é irrelevante e a Wise pode sair mais barata no câmbio.
Transferências internacionais: como cada conta move dinheiro pelo mundo
Tanto a Wise quanto a C6 Conta Global permitem enviar e receber dinheiro além-fronteira, mas os mecanismos são diferentes. Um pode ser muito mais conveniente que o outro dependendo do seu caso de uso.
Como transferir dinheiro para a C6 Conta Global
Pelo app C6 Bank
No app do C6 Bank, acesse a seção ‘Conta Global’, selecione ‘Adicionar dinheiro’ e escolha o valor em reais que deseja converter para dólar. O app mostra a taxa aplicada antes de confirmar, e a conversão costuma ser processada em minutos durante horário comercial.
Esse fluxo é simples e funciona bem para quem já é correntista C6. A integração entre conta corrente brasileira e conta global dentro do mesmo app é uma das maiores conveniências da C6 para quem não quer gerenciar múltiplas plataformas.
Via TED de outro banco
Se você não é correntista C6, pode abrir a Conta Global separadamente, alimentá-la via TED de outro banco brasileiro para a conta corrente C6 e depois converter dentro do app. O processo tem um passo a mais, mas funciona.
O prazo de compensação do TED segue as regras padrão do sistema bancário brasileiro: operações realizadas até o horário de corte do banco de origem costumam compensar no mesmo dia útil.
Como enviar e receber dinheiro pela Wise no Brasil
Pela Wise, você envia reais via PIX ou transferência bancária para a conta da Wise no Brasil, e o sistema converte e entrega na moeda de destino para o beneficiário no exterior.
Para receber, a Wise oferece dados bancários locais em países como EUA, Reino Unido e países da zona do euro, o que permite receber pagamentos como se você tivesse uma conta local nesses países.
Esse recurso de conta local é o que faz a Wise se destacar para nômades digitais e freelancers. Se você recebe de uma empresa americana, pode informar dados bancários americanos, número de roteamento e account number, e o cliente paga como se fosse uma transferência doméstica, sem custo de câmbio para ele.
A gente usou esse recurso quando precisou receber pagamentos de parcerias durante a travessia dos EUA em 2023, e funcionou sem surpresas em nenhuma das operações.
Qual das duas é mais rápida para receber pagamentos do exterior?
Para receber pagamentos do exterior, a Wise leva vantagem clara. Com os dados bancários locais, o dinheiro chega como transferência doméstica no país do remetente, eliminando os prazos e custos de uma remessa internacional tradicional.
A C6 Conta Global não oferece dados bancários americanos ou europeus locais da mesma forma. Para receber do exterior na C6, o remetente precisa fazer uma transferência internacional convencional via SWIFT, que pode levar alguns dias úteis e tem custos no banco de origem.
Se receber pagamentos de clientes ou parceiros no exterior é parte do seu dia a dia, esse ponto sozinho já justifica ter a Wise no bolso.
Cobertura global e usabilidade no dia a dia de quem vive na estrada
Falar sobre câmbio e taxa é fácil. Mas quem mora na estrada sabe que o que importa de verdade é: o cartão passou? O app abriu? O suporte respondeu quando deu problema às 11 da noite num posto de combustível no meio do Canadá?
Em quais países e moedas cada conta funciona?
A Wise opera em mais de 40 moedas e o cartão de débito funciona em praticamente qualquer lugar que aceite Mastercard. Você pode manter saldo simultâneo em dólar, euro, libra, peso chileno e dólar australiano, e converter entre elas na hora com a taxa do meio do mercado.
Para quem faz rotas longas passando por vários continentes, como a gente fez de Ushuaia ao Alasca e depois Europa e agora África, essa flexibilidade é enorme.
A C6 Conta Global opera principalmente em dólar americano, com cartão Mastercard aceito no exterior. Para destinos nos EUA e Américas, funciona muito bem. Para destinos onde o dólar não é a moeda local e a conversão passa por uma etapa a mais, a Wise tende a ser mais eficiente.
Se você viaja para destinos variados e quer câmbio transparente desde a primeira conversão, a Wise é a conta que a gente recomenda. E se quiser também uma conta focada em trabalho remoto, abra a Nomad com o cupom GET40 e ganhe na abertura.
App, suporte e experiência de uso em viagem longa
O app da Wise tem interface limpa, histórico de transações claro, notificação imediata a cada gasto e suporte por chat disponível. Em viagens longas, saber exatamente o que foi convertido e a que taxa dá uma sensação de controle que faz diferença no planejamento financeiro da estrada.
O app do C6 Bank integra conta corrente, conta global e cartão numa única plataforma, o que é prático para quem não quer gerenciar múltiplos apps. O suporte do C6 costuma funcionar via chat no próprio app.
Na prática do dia a dia, as duas funcionam bem. A Wise ganha em clareza de informação por transação; a C6 ganha em integração com a vida financeira brasileira. Se você ainda mantém contas e obrigações no Brasil enquanto viaja, o que é muito comum em quem está começando a vida nômade, a C6 facilita essa transição.
Segurança e confiabilidade: C6 Bank e Wise são regulamentadas?
Sim, as duas são regulamentadas e confiáveis. Mas as estruturas de proteção são diferentes, e vale entender o que isso significa para o seu dinheiro antes de transferir qualquer valor.
C6 Bank é confiável? O que diz a regulamentação
O C6 Bank é confiável: é um banco múltiplo brasileiro autorizado e regulamentado pelo Banco Central do Brasil, o que significa que segue todas as normas do sistema financeiro nacional. Depósitos em reais são cobertos pelo Fundo Garantidor de Créditos (FGC) até R$ 250 mil por CPF por instituição.
O saldo em dólar na C6 Conta Global não é coberto pelo FGC da mesma forma que depósitos em reais, porque trata-se de uma conta em moeda estrangeira. Isso não significa que o banco é inseguro, mas é uma diferença que vale entender. O C6 Bank tem autorização do Banco Central para operar câmbio e contas em moeda estrangeira.
O banco cresceu de forma consistente desde sua fundação em 2018 e hoje figura entre os maiores bancos digitais do Brasil por base de clientes.
Como a Wise protege o seu saldo em moeda estrangeira
A Wise é regulamentada como instituição de pagamento em múltiplos países, incluindo o Brasil (autorizada pelo Banco Central do Brasil como instituição de pagamento), o Reino Unido (pela Financial Conduct Authority) e a União Europeia. Cada jurisdição tem suas próprias regras de proteção.
A Wise segue um modelo de salvaguarda: os fundos dos clientes são mantidos separados dos ativos da própria empresa. Em caso de insolvência da Wise, os recursos dos clientes não entram na massa falida. Esse é um padrão exigido pelos reguladores europeus e britânicos.
A gente não tem nenhum relato de problema sério com nenhuma das duas na nossa própria experiência nem na comunidade Get Outside.
Veredicto final: Wise ou C6 Conta Global para viagens longas e van life
Depois de anos na estrada e de usar contas internacionais em situações que vão de posto de gasolina no Alasca a mercado local na África, a gente tem uma posição clara.
Melhor conta para gastar no exterior no dia a dia
Para gastos do dia a dia no exterior, especialmente em destinos fora das Américas ou em viagens que passam por vários países com moedas diferentes, a Wise ganha. O câmbio transparente, a cobertura em 40+ moedas e a franquia de saque gratuito fazem dela a conta mais versátil para quem vive na estrada.
Se você viaja principalmente para os EUA ou destinos onde o dólar é a moeda dominante, a C6 Conta Global resolve muito bem e ainda rende enquanto o dinheiro fica parado. Para esse perfil, a diferença de câmbio entre as duas pode ser pequena o suficiente para não justificar abrir uma conta extra.
Para quem quer câmbio transparente e cobertura em qualquer moeda, a Wise é nossa primeira indicação. E se quiser também uma conta em dólar para trabalho remoto, abra a Nomad com o cupom GET40.
Melhor conta para receber em moeda estrangeira e trabalhar de qualquer lugar
Para receber pagamentos do exterior ou de clientes internacionais, a Wise é a melhor das duas graças aos dados bancários locais nos EUA, Reino Unido e Europa. A C6 Conta Global não oferece esse recurso com a mesma praticidade.
Para quem combina trabalho remoto com viagem e precisa de uma conta que funcione tanto para gastos quanto para receber renda em dólar, a Nomad entra como uma terceira opção relevante ao lado da Wise. Use o cupom GET40 para abrir a Nomad com benefício.
Vale a pena ter Wise e C6 Conta Global ao mesmo tempo?
Vale a pena ter as duas, e é o que a gente recomenda para quem leva viagem a sério. A lógica é simples: use a Wise para converter na hora e gastar com câmbio transparente em qualquer moeda; use a C6 Conta Global para guardar dólar que vai sobrar entre viagens, aproveitando o rendimento automático do C6 Rende+.
As duas contas são gratuitas para abrir e manter, sem mensalidade. O custo de ter as duas é zero, e o ganho é ter a ferramenta certa para cada situação, sem depender de uma conta única que não é a melhor em nenhum dos dois cenários.
Preços, taxas e condições podem mudar. Confirme sempre nos sites oficiais antes de contratar ou converter qualquer valor.
Conclusão
A gente não acredita em resposta de kit para conta internacional, porque o melhor produto depende de como você viaja, para onde vai e se precisa receber dinheiro do exterior.
Mas depois de anos na estrada, do Alasca à África, a conclusão é clara: para quem viaja com frequência e quer controle sobre o câmbio, a Wise é a conta mais versátil. Para quem quer dólar rendendo entre uma viagem e outra com praticidade, a C6 Conta Global complementa muito bem.
Usar as duas custa zero em mensalidade e entrega o melhor de cada uma.
Se você ainda está no começo e quer uma conta em dólar focada em trabalho remoto e investimento, vale conhecer a Nomad também. Use o cupom GET40 para abrir com benefício. O que importa é sair do cartão de crédito comum, que ainda cobra 3,5% de IOF mais spread cambial, e começar a viajar com ferramentas que respeitem o seu dinheiro. Esse passo a gente já deu, e fez diferença real na nossa conta no fim de cada mês na estrada.
Perguntas frequentes
A Wise usa a taxa interbancária, o câmbio do meio do mercado, mais uma taxa percentual transparente. A C6 Conta Global aplica um câmbio próprio do banco, que não é divulgado com o mesmo nível de detalhe. Para conversões maiores, acima de R$ 2.000, a Wise costuma entregar mais moeda estrangeira por real.
Sim. A Wise é autorizada pelo Banco Central do Brasil como instituição de pagamento. Além disso, é regulamentada em mais de 50 países, incluindo Reino Unido (Financial Conduct Authority) e União Europeia.
Sim. O C6 Rende+ oferece rendimento automático sobre o saldo em dólar parado na C6 Conta Global, atrelado à taxa dos Fed Funds definida pelo Federal Reserve dos EUA.
Sim, e é exatamente o que a gente recomenda para quem viaja com frequência. A Wise funciona melhor para gastar em destinos variados com câmbio transparente e para receber pagamentos do exterior com dados bancários locais. A C6 Conta Global funciona melhor para guardar dólar com rendimento e para integrar com a conta corrente brasileira.
Para nômades digitais que recebem em dólar de clientes no exterior, a Wise leva vantagem pelo recurso de dados bancários locais nos EUA, Reino Unido e Europa.
O cartão Mastercard da C6 Conta Global é aceito em qualquer país que opere com a rede Mastercard, incluindo Europa e África. A conta opera principalmente em dólar, então gastos em euro ou outras moedas passam por uma conversão dólar-para-moeda-local, o que pode gerar custos extras.
